Refinancování hypotéky a konec fixace
Konec fixace hypotéky je moment, kdy má smysl porovnat nabídku vlastní banky s konkurencí, protože rozdíl v úrokové sazbě se u víceleté hypotéky počítá v desítkách tisíc korun. Vysvětlíme, co refinancování obnáší, jaké dokumenty budete potřebovat a kolik přechod k jiné bance stojí.
Co budete na refinancování potřebovat
Refinancování hypotéky znamená v podstatě sjednání nové hypotéky u jiné (nebo i stejné) banky, kterou splatíte tu původní. Proces je podobný jako při první žádosti o hypotéku, jen s tím rozdílem, že už máte historii splácení a nemovitost je oceněná.
Materiál
Budete potřebovat aktuální potvrzení o výši nesplaceného zůstatku hypotéky od stávající banky, doklady o příjmu (výplatní pásky, daňové přiznání u OSVČ), výpis z katastru nemovitostí k zastavené nemovitosti a často i nový odhad její tržní hodnoty. Některé banky vyžadují i aktuální fotografie nemovitosti nebo čestné prohlášení o jejím stavu.
Nářadí
V tomto případě "nářadím" myslíme spíš přehled nabídek – online kalkulačky a srovnávače hypoték, které pomohou zorientovat se v aktuálních sazbách u různých bank, a případně konzultaci s hypotečním specialistou nebo makléřem, který dokáže vyjednat lepší podmínky nebo upozornit na skryté poplatky v nabídce.
Příprava na refinancování
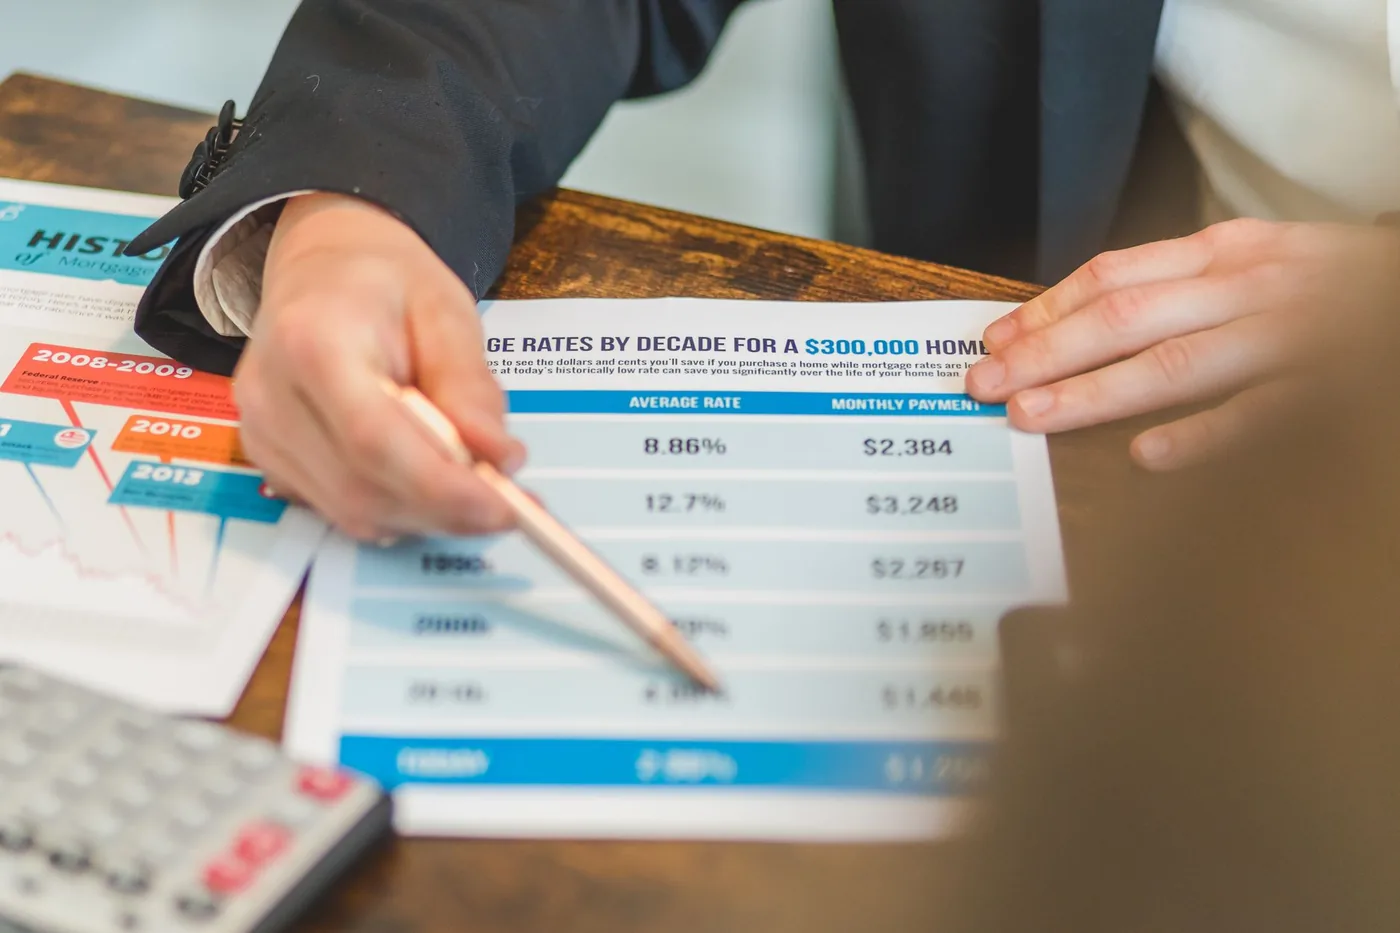
Nejdůležitějším krokem přípravy je zjistit přesné datum konce fixace, protože refinancování mimo tento termín může být spojené s poplatkem za předčasné splacení. Datum najdete ve smlouvě o hypotečním úvěru nebo se na něj zeptáte přímo v bance.
Tři až šest měsíců před koncem fixace se vyplatí začít sbírat nabídky od víc bank a porovnávat je nejen podle úrokové sazby, ale i podle poplatků, podmínek mimořádných splátek a doby, na kterou se sazba fixuje. Zároveň je dobré si nechat od stávající banky poslat nabídku na prodloužení fixace, se kterou pak nové nabídky porovnáte.
Postup refinancování krok za krokem
Samotné refinancování se dá rozdělit do tří kroků od porovnání nabídek po podpis nové smlouvy. Pro představu, jak se rozdíl v sazbě promítne do peněz: u hypotéky 3 000 000 Kč se zbývající dobou splácení 20 let znamená pokles sazby o 0,3 procentního bodu úsporu zhruba 450 až 550 Kč měsíčně, tedy přibližně 5 500 až 6 500 Kč ročně. Za deset let jde o částku srovnatelnou s cenou nové kuchyňské linky nebo rekonstrukce koupelny.
Krok 1: srovnání nabídek
Pomocí kalkulačky refinancování hypotéky nebo srovnávače porovnáte úrokové sazby a podmínky u víc bank současně. Vyplatí se dívat i za samotné číslo úrokové sazby na poplatky za vedení účtu, pojištění vázané na hypotéku a podmínky, za jakých je možné hypotéku později doplatit mimořádnou splátkou.
Krok 2: podání žádosti u nové banky
Po výběru nejvýhodnější nabídky podáte žádost u nové banky, doložíte příjem a nemovitost projde novým oceněním. Nová banka zpracuje žádost, schválí úvěr a připraví smlouvu, jejíž podmínky si pečlivě projděte ještě před podpisem.
Krok 3: přechod a splacení staré hypotéky
Nová banka pošle prostředky na splacení zůstatku u staré banky, zpravidla k datu konce fixace, aby se předešlo sankčním poplatkům. Zástavní právo k nemovitosti se následně přepíše na novou banku v katastru nemovitostí.
Časté chyby při refinancování a jak se jim vyhnout
Nejčastější chybou je nechat si ujít termín konce fixace a nechat hypotéku automaticky přejít na aktuální sazbu banky, která bývá vyšší než nabídky pro nové klienty. Další chybou je porovnávat jen úrokovou sazbu bez zohlednění poplatků, protože nabídka s nižší sazbou, ale vysokými poplatky za vedení účtu, může v součtu vyjít dráž než na první pohled méně atraktivní nabídka.
Problematické bývá i podcenění administrativní přípravy – pokud žádost o refinancování podáte pozdě, banka nemusí stihnout zpracování do konce fixace a hrozí přechod na nevýhodnou sazbu i jen na pár týdnů.
Časté je i to, že klient srovnává jen samotnou úrokovou sazbu bez ohledu na fixaci nové hypotéky. Krátká fixace může nabízet nižší sazbu, ale zároveň znamená, že se za pár let bude celý proces refinancování opakovat, což se vyplatí zohlednit hlavně v období, kdy se úrokové sazby na trhu často mění.
Kdy je lepší zavolat odborníka
Pokud máte složitější finanční situaci, kombinujete hypotéku s dalším úvěrem nebo řešíte refinancování víc nemovitostí najednou, vyplatí se konzultace s nezávislým hypotečním specialistou nebo makléřem. Ten dokáže porovnat nabídky napříč trhem rychleji a často vyjedná lepší podmínky, než byste dosáhli sami přímo u jedné banky.
Odborníka se vyplatí přizvat i tehdy, pokud si nejste jistí, jestli se vám refinancování vůbec vyplatí vzhledem k výši poplatků a zbývající době splácení – u nižšího nedoplaceného zůstatku nebo krátké zbývající doby splatnosti nemusí být rozdíl v úroku dostatečný na pokrytí nákladů spojených s přechodem k jiné bance.
Orientační pravidlo, které makléři používají: refinancování se obvykle vyplatí, pokud je nesplacený zůstatek vyšší než 500 000 Kč, zbývá splácet aspoň pět let a rozdíl v sazbě činí alespoň 0,2 procentního bodu. Při nižším zůstatku nebo kratší zbývající době splácení může být úspora na úrocích nižší než náklady na přechod k jiné bance.
Kolik stojí refinancování svépomocí a s odborníkem
Samotné vyřízení refinancování bez pomoci makléře nestojí nic navíc kromě běžných poplatků banky – nový odhad nemovitosti (pokud si ho banka nezajistí sama), poplatek za vklad zástavního práva do katastru a případně poplatek za vedení účtu. Tyto náklady se dohromady pohybují v řádu jednotek tisíc korun.
Služby hypotečního makléře bývají pro klienta obvykle zdarma, protože odměnu platí banka, u které hypotéku nakonec sjednáte. Rozdíl v úrokové sazbě, který díky srovnání a vyjednávání získáte, přitom u dlouhodobé hypotéky často znamená úsporu v řádu desítek tisíc korun na úrocích za celou dobu splácení.
Refinancování hypotéky se často řeší v souvislosti s dalšími kroky kolem nemovitosti – před podáním žádosti se vyplatí mít aktuální přehled o hodnotě nemovitosti, což souvisí s tím, jak funguje odhad ceny nemovitosti a cena za m². Kdo zvažuje refinancování v souvislosti s prodejem, měl by se podívat i na to, jak probíhá prodej bytu nebo domu, a u nemovitosti sloužící k pronájmu i na nastavení pronájmu bytu. Nezapomínejte ani na běžné povinnosti vlastníka, jako je daň z nemovitosti.
| Položka | Orientační náklad | Poznámka |
|---|---|---|
| Odhad nemovitosti | 0–5 000 Kč | některé banky hradí samy |
| Vklad zástavního práva do katastru | stovky Kč | správní poplatek |
| Poplatek za vedení účtu u nové banky | 0–200 Kč/měsíc | liší se podle banky a balíčku |
| Služba hypotečního makléře | obvykle zdarma pro klienta | hradí banka z provize |
Časté otázky
- Kdy se vyplatí refinancování hypotéky?
- Refinancování se nejvíc vyplatí v okamžiku konce fixace, kdy je přechod k jiné bance bez sankčních poplatků a zároveň máte možnost porovnat aktuální nabídky napříč trhem. Vyplatí se i tehdy, když nová sazba nabízí znatelně nižší úrok než prodloužení u stávající banky.
- Jak funguje kalkulačka refinancování hypotéky?
- Kalkulačka refinancování hypotéky spočítá na základě zadaného zůstatku, zbývající doby splácení a nové úrokové sazby, jak se změní měsíční splátka a kolik celkem ušetříte nebo doplatíte na úrocích. Slouží jako první orientace před podáním skutečné žádosti u banky.
- Co je potřeba k refinancování hypotéky?
- Potřebujete potvrzení o výši nesplaceného zůstatku od stávající banky, doklady o příjmu, výpis z katastru nemovitostí a často i nový odhad hodnoty zastavené nemovitosti. Konkrétní seznam dokumentů se může mezi bankami mírně lišit.
- Musím při refinancování měnit banku?
- Ne, refinancování je možné i v rámci stejné banky formou nové fixace, v takovém případě ale nemáte srovnávací páku nabídky konkurence. Přechod k jiné bance dává smysl hlavně tehdy, když nabízí znatelně lepší podmínky než prodloužení u stávající banky, i menší rozdíl v sazbě se totiž u dlouhodobé hypotéky časem sečte do citelné částky na úrocích.
- Jak dlouho trvá refinancování hypotéky?
- Proces od podání žádosti po schválení a přechod k nové bance trvá obvykle několik týdnů, proto se doporučuje začít s přípravou tři až šest měsíců před koncem fixace. Kratší doba zvyšuje riziko, že se refinancování nestihne do data konce fixace.
- Co se stane, když nezareaguji na konec fixace?
- Pokud nezareagujete, hypotéka obvykle automaticky přejde na aktuální úrokovou sazbu banky, která bývá vyšší než sazby nabízené novým klientům nebo klientům při refinancování. V takovém případě je stále možné refinancování dodatečně řešit, jen už mimo výhodné bezsankční období a případně s poplatkem za předčasné splacení zbytku úvěru u původní banky.
Štítek: Návody a postupy
Mohlo by se hodit
Nahlížení do katastru: jak si ověřit nemovitost
Nahlížení do katastru nemovitostí je zdarma a bez registrace. Vysvětlíme, co v listu vlastnictví najdete, jak hledat podle adresy…
8 min čtení
Prodej bytu nebo domu: s realitkou i bez
Prodej nemovitosti krok za krokem: od přípravy dokumentů po podpis smlouvy. Provize realitky bývá 3–6 % z kupní ceny, prodej bez…
9 min čtení
Pronájem bytu: jak vybrat nájemníka a předat byt
Pronájem bytu krok za krokem: prověření nájemníka, kauce, nájemní smlouva i předávací protokol. Kauce bývá 1–3násobek měsíčního…
9 min čtení
Daň z nemovitosti: kdo, kolik a do kdy
Daň z nemovitosti platí každý vlastník pozemku, domu i bytu. Přiznání do 31. ledna, splatnost do 31. května, u částky nad 5 000…
8 min čtení